Hoeveel buffer heb je eigenlijk nodig
Moneymonk schrijft dat Nibud zelfstandigen adviseert om minimaal drie tot vijf maandinkomens als buffer aan te houden. Voor jou als solo-ondernemer met wisselende opdrachten is dat geen overdreven advies: de ene maand factureer je twee trajecten, de andere maand nauwelijks iets. Verdien je gemiddeld 3.000 euro per maand, dan mik je op een buffer tussen de 9.000 en 15.000 euro. Dat klinkt als veel, maar je hoeft het niet in een keer op te bouwen. Een coach die net start rekent vaak met een lager bedrag, en verhoogt het doel zodra de opdrachten regelmatiger binnenkomen.
Belangrijker dan het exacte bedrag is de gewoonte om er structureel iets bij te leggen. Een vast percentage van elke factuur werkt beter dan een goed voornemen aan het eind van het jaar. Dat maakt het verschil.
Zo bouw je je buffer stap voor stap op
Een buffer bouw je niet in een keer, je bouwt hem factuur voor factuur op. Open een aparte spaarrekening, los van je lopende rekening, en maak er een vaste gewoonte van om na elke binnenkomende betaling meteen tien procent door te boeken. Zo simpel is het. Zo zie je het bedrag niet eens meer op je gewone rekening staan, en went je eraan dat het er simpelweg niet is om uit te geven.
Herken je een rustige week op tijd, dan hoef je niet in paniek te raken: vul je hem slim in plaats van je zorgen te maken over de rekeningen. Een buffer en een rustige agenda horen bij elkaar: de een vangt op wat de ander veroorzaakt.
Wat je buffer je oplevert als het tegenzit
Volgens FNV heeft ruim vier op de tien zelfstandigen niets geregeld voor een periode van arbeidsongeschiktheid. En precies daar wringt het: juist in die periode heb je geen inkomen en geen tijd om aan zichtbaarheid te werken. Een buffer koopt je tijd om rustig na te denken in plaats van meteen de eerstvolgende opdracht aan te nemen, ook als die niet bij je past.
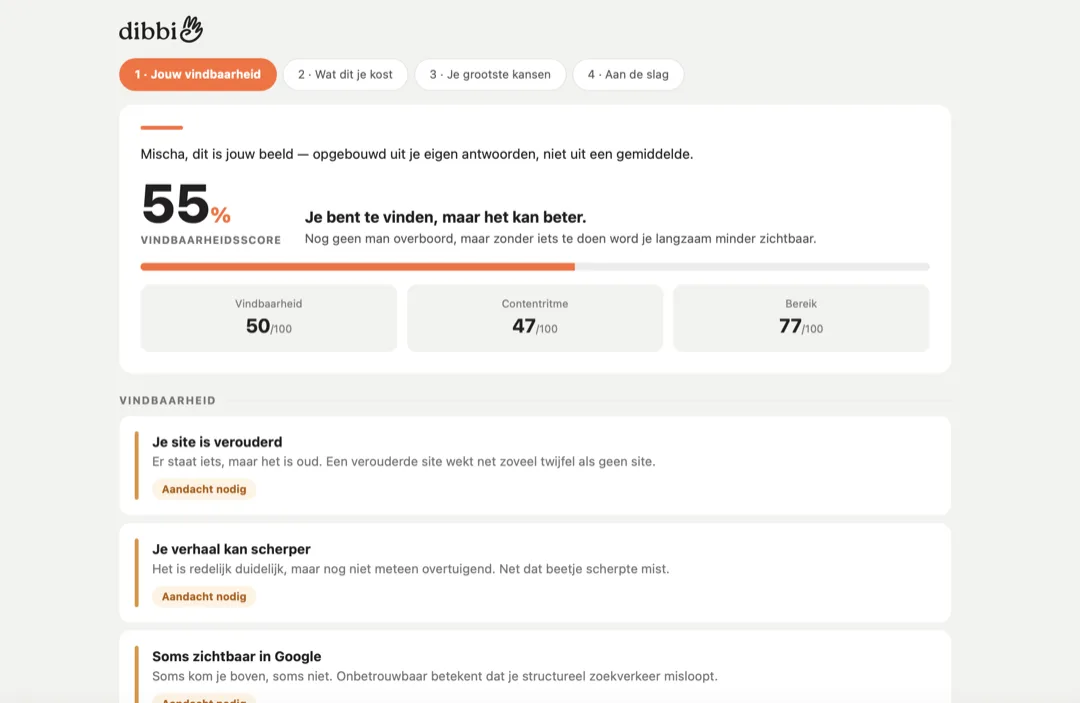
Een buffer neemt het financiele risico weg, maar zichtbaar blijven zodra de vorige klus stopt voorkomt dat je hem elke keer weer moet aanspreken. Dat is precies waar dibbi het gedoe wegneemt: jij kiest het onderwerp, dibbi zet er een blog, nieuwsbrief en social post van neer, ook in een maand waarin je het zelf niet had opgepakt. Benieuwd of dat bij jouw manier van werken past? Plan een gratis kennismaking en je merkt snel of het klikt.
Samengevat
- Nibud adviseert zelfstandigen om minimaal drie tot vijf maandinkomens als buffer aan te houden.
- Bij een gemiddeld inkomen van 3.000 euro per maand kom je uit op een streefbedrag tussen de 9.000 en 15.000 euro.
- Een vast percentage van elke factuur opzij zetten werkt beter dan een goed voornemen aan het eind van het jaar.
- Een aparte spaarrekening houdt je buffer gescheiden van je lopende rekening, zodat je hem niet per ongeluk uitgeeft.
- Ruim vier op de tien zelfstandigen heeft niets geregeld voor een periode van arbeidsongeschiktheid, meldt FNV.
- Een buffer geeft je tijd om na te denken in plaats van meteen de eerstvolgende opdracht aan te nemen.